Abattement de 10 % des retraités plafonné à 3 000 € : qui paiera plus d'impôt avec le budget 2027
En bref
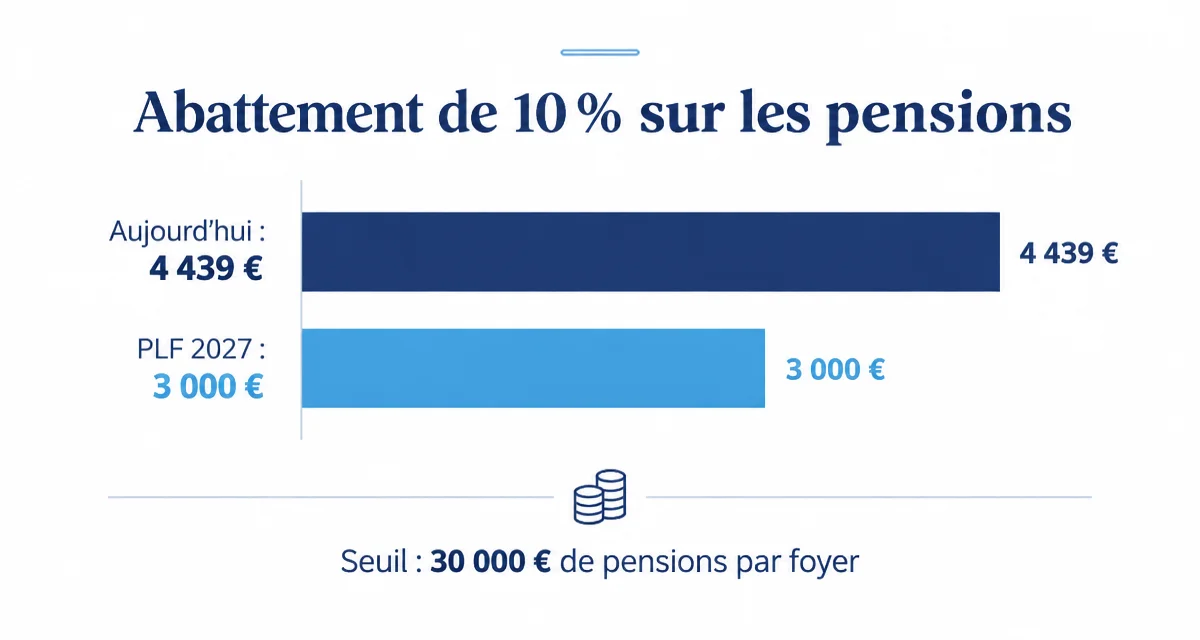
Le projet de loi de finances pour 2027 prévoit de limiter à 3 000 € par foyer fiscal l'abattement de 10 % appliqué aux pensions de retraite, contre 4 439 € aujourd'hui. Seuls les foyers qui perçoivent plus de 30 000 € de pensions par an sont concernés. Le surcoût maximum est d'environ 432 € par an pour un foyer imposé dans la tranche à 30 %. Si le texte est voté, la mesure s'appliquerait dès les pensions 2026 déclarées au printemps 2027.
L'abattement de 10 %, comment ça marche aujourd'hui
Quand vous déclarez vos pensions de retraite, l'administration ne les retient pas en totalité. Elle applique automatiquement un abattement de 10 %, sur le même principe que la déduction forfaitaire pour frais professionnels des salariés. Un retraité qui touche 24 000 € par an n'est donc imposé que sur 21 600 €.
Cet abattement est encadré par deux limites. Un minimum d'environ 450 € par retraité, qui protège les petites pensions. Et un plafond de 4 439 € par foyer fiscal pour les revenus 2025, qui s'applique à l'ensemble des pensions du foyer, que vous soyez seul ou en couple.
Ce que prévoit le budget 2027
Le projet de loi de finances pour 2027, présenté en Conseil des ministres le 1er octobre 2026, limite à 3 000 € la part de l'abattement applicable aux pensions de retraite. Le reste du dispositif est inchangé :
- le taux reste fixé à 10 % ;
- le plancher par retraité est maintenu ;
- les pensions d'invalidité et les pensions alimentaires ne sont pas touchées ;
- l'abattement spécial des personnes de plus de 65 ans aux revenus modestes est conservé.
Ce n'est pas la première tentative. Le budget 2026 proposait de remplacer l'abattement par un forfait de 2 000 € par retraité. Les députés l'avaient massivement rejeté en novembre 2025. La version 2027 est plus ciblée : elle épargne les petites et moyennes pensions et ne vise que le haut du plafond.
Qui est concerné
Le calcul est simple : 10 % de 30 000 € donnent 3 000 €. Tant que les pensions du foyer restent sous 30 000 € par an, l'abattement calculé est déjà inférieur au nouveau plafond et rien ne change.
Retraité seul
2 500 €/mois
Perdant au-delà de 30 000 € de pension par an. En dessous, aucun changement.
Couple de retraités
1 250 €/mois chacun
Les deux pensions s'additionnent : le seuil de 30 000 € est atteint deux fois plus vite.
Les anciens dirigeants, les professions libérales et les cadres retraités, qui cumulent souvent pension de base et complémentaires confortables, sont les premiers visés. Pour un couple dont l'un des deux est un ancien chef d'entreprise, le seuil est très souvent dépassé.
Combien vous paierez en plus : quatre exemples
Le surcoût dépend du montant d'abattement perdu et de votre tranche marginale d'imposition. Voici des ordres de grandeur calculés sur la base du plafond actuel de 4 439 € :
| Situation | Abattement actuel | Imposable en plus | Impôt en plus / an |
|---|---|---|---|
| Seul, 2 200 €/mois (26 400 €/an) | 2 640 € | 0 € | 0 € |
| Seul, 3 000 €/mois (36 000 €/an), tranche 30 % | 3 600 € | 600 € | ≈ 180 € |
| Couple, 3 500 €/mois à deux (42 000 €/an), tranche 11 % | 4 200 € | 1 200 € | ≈ 132 € |
| Couple, 6 000 €/mois à deux (72 000 €/an), tranche 30 % | 4 439 € | 1 439 € | ≈ 432 € |
Le surcoût est donc plafonné : au pire 1 439 € de revenu imposable en plus, soit environ 432 € d'impôt à 30 % et 590 € à 41 %. Ces montants peuvent légèrement varier selon la revalorisation du plafond, la décote, les demi-parts ou les autres revenus du foyer.
Une hausse du revenu imposable, même modeste, peut faire perdre d'autres avantages calculés sur le revenu fiscal de référence : abattement spécial des plus de 65 ans, taux réduit de CSG sur les pensions, certaines aides locales. Pour les foyers proches de ces seuils, le coût réel peut dépasser le simple surcoût d'impôt.
Le calendrier si la mesure est votée
- 1
Décembre 2026 : vote de la loi de finances
Le texte peut encore être modifié ou supprimé par les députés et les sénateurs.
- 2
Printemps 2027 : déclaration des revenus 2026
Le nouveau plafond s'appliquerait dès les pensions perçues en 2026.
- 3
Été 2027 : avis d'impôt et solde
Le complément d'impôt sur 2026, non prélevé à la source, serait réclamé au solde.
- 4
Septembre 2027 : nouveau taux de prélèvement
Le taux recalculé intègre l'abattement réduit. Les pensions de janvier à août 2027, prélevées à l'ancien taux, donneraient lieu à un rattrapage au solde de 2028.
Ce que vous pouvez faire dès maintenant
Chiffrer votre situation
Additionnez les pensions du foyer : sous 30 000 € par an, vous n'êtes pas concerné.
Moduler le prélèvement à la source
Si vous êtes perdant, ajuster votre taux sur impots.gouv.fr évite un solde trop lourd en 2027 et 2028.
Revoir vos réductions d'impôt
Dons, emploi à domicile, investissements éligibles : leur intérêt augmente quand l'impôt augmente.
Anticiper si vous partez bientôt
Dirigeant proche de la retraite : la date de départ et l'articulation pension, dividendes et cumul emploi-retraite méritent un calcul.
Pour les anciens dirigeants qui ont conservé une holding, c'est aussi le moment de regarder la stratégie de distribution : arbitrer entre dividendes, capitalisation et transmission permet souvent de compenser largement ce type de hausse.
L'accompagnement JW Partners
Nous accompagnons des dirigeants et des professionnels libéraux avant, pendant et après leur départ à la retraite. Nous pouvons calculer précisément l'impact de la réforme sur votre foyer, préparer votre déclaration de revenus et optimiser l'ensemble de vos revenus de retraité.
Cet article sera mis à jour au fil des débats parlementaires et après le vote définitif de la loi de finances.
Sources
Les chiffres et règles cités dans cet article proviennent des textes officiels. Vous pouvez les consulter directement :
- Projet de loi de finances pour 2027, n° 3210 (Assemblée nationale) : le texte déposé le 1er octobre 2026 ; l'article 3 porte la réduction du plafond de l'abattement à 3 000 €.
- Article 158 du Code général des impôts (Légifrance) : le cadre actuel de l'abattement de 10 % sur les pensions et rentes viagères.
- economie.gouv.fr : PLF 2027, les principales mesures pour les particuliers et les entreprises : la présentation officielle de la mesure par le ministère de l'Économie.
Vous êtes retraité ou proche de la retraite ?
Faites le point avec un expert-comptable sur l'impact du budget 2027 sur vos impôts et sur la meilleure façon d'organiser vos revenus.